Domain echt-gold.de kaufen?
Wir ziehen mit dem Projekt
echt-gold.de um.
Sind Sie am Kauf der Domain
echt-gold.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain echt-gold.de kaufen?
Was ist der Unterschied zwischen physisch Kranken und psychisch Kranken?
Der Unterschied zwischen physisch Kranken und psychisch Kranken liegt in der Art der Erkrankung. Physische Krankheiten betreffen den Körper und können durch Verletzungen, Infektionen oder genetische Faktoren verursacht werden. Psychische Krankheiten hingegen betreffen die mentale Gesundheit und können durch genetische Veranlagung, traumatische Ereignisse oder Umweltfaktoren ausgelöst werden. Beide Arten von Krankheiten erfordern eine angemessene medizinische Behandlung und Unterstützung. **
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **

Ähnliche Suchbegriffe für Kranken- und Unfallversicherung
Top-Angebote
Produkte zum Begriff Kranken- und Unfallversicherung:
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unterarmkrücke f.Erw.Leichtmet.blau 2 St Kranken-/GehstockDr. Junghans® Unterarmkrücke blau aus aloxiertem Leichtmetall 10-fach höhenverstellbar mit Verstellclip Reflektor im Griff stabiler Fuß mit großer Auflagefläche belastbar bis 120 kg25,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
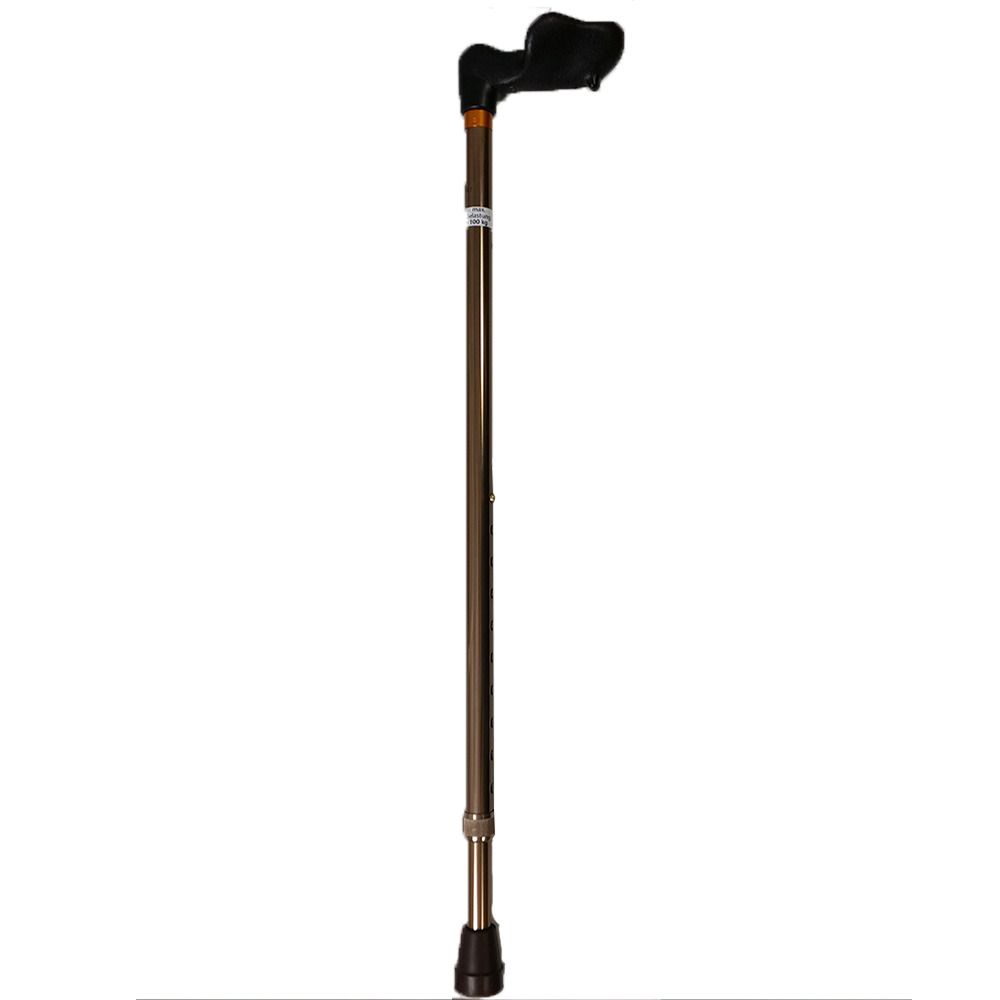
Krankenstock anat.rechts höhenv.Leichtm.bronze 1 St Kranken-/GehstockKrankenstock aus Leichtmetall mit anatomischem Griff anatomischer Griff aus Kunststoff Farbe bronze Rohr aus Leichtmetall belastbar bis 100 kg mit Krückenkapsel höhenverstellbar von 75 cm - 95 cm rechts12,79 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
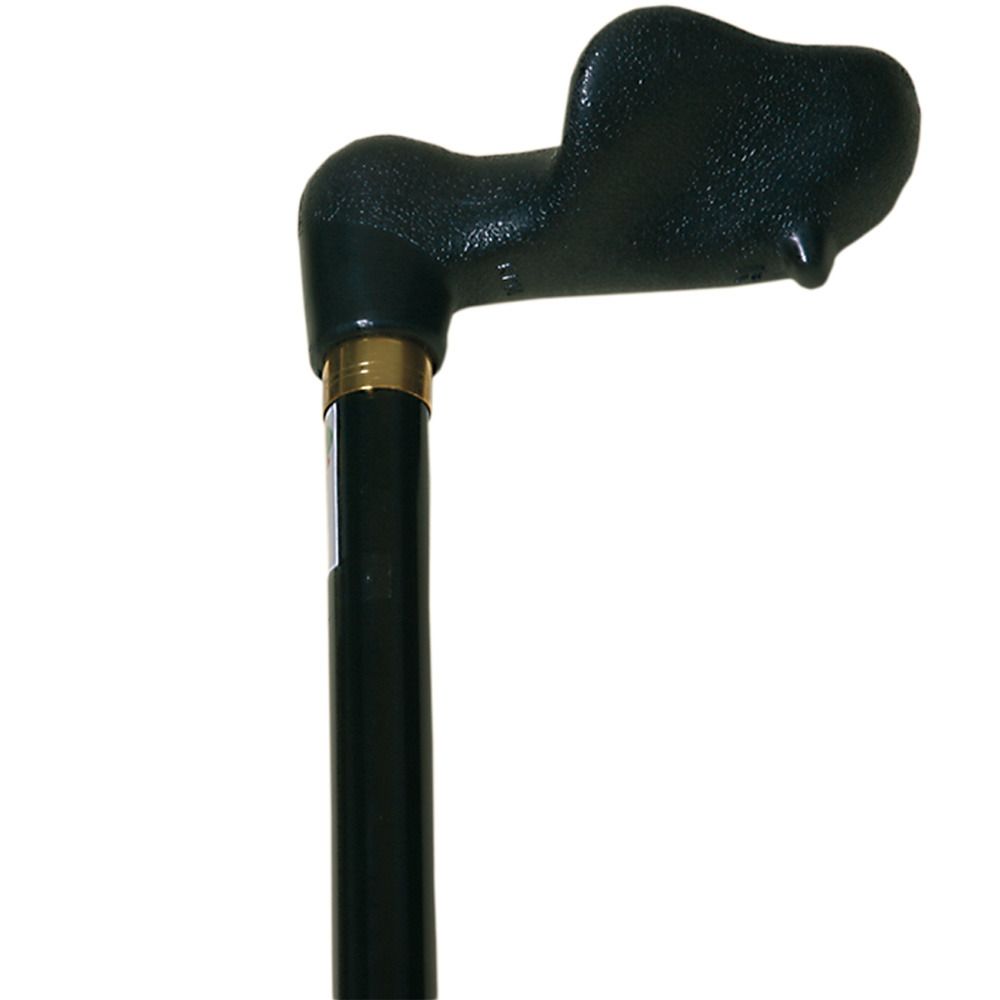
Krankenstock anat.links höhenv.Leichtm.schw. 1 St Kranken-/GehstockKrankenstock aus Leichtmetall mit anatomischem Griff anatomischer Griff aus Kunststoff Farbe: schwarz Rohr aus Leichtmetall belastbar bis 100 kg mit Krückenkapsel höhenverstellbar von 75 cm - 95 cm links13,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Was sind die wichtigsten Leistungen und Konditionen einer Unfallversicherung? When sollte man eine Unfallversicherung abschließen?
Die wichtigsten Leistungen einer Unfallversicherung sind die Invaliditätsleistung, die Todesfallleistung und die Kostenübernahme für Heilbehandlungen. Zu den wichtigen Konditionen zählen die Höhe der Versicherungssumme, die Geltungsdauer und die Art der Unfälle, die abgedeckt sind. Eine Unfallversicherung sollte man am besten abschließen, sobald man finanziell unabhängig ist und keine ausreichende Absicherung durch andere Versicherungen besteht. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **

Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Kranken- und Unfallversicherung:
-
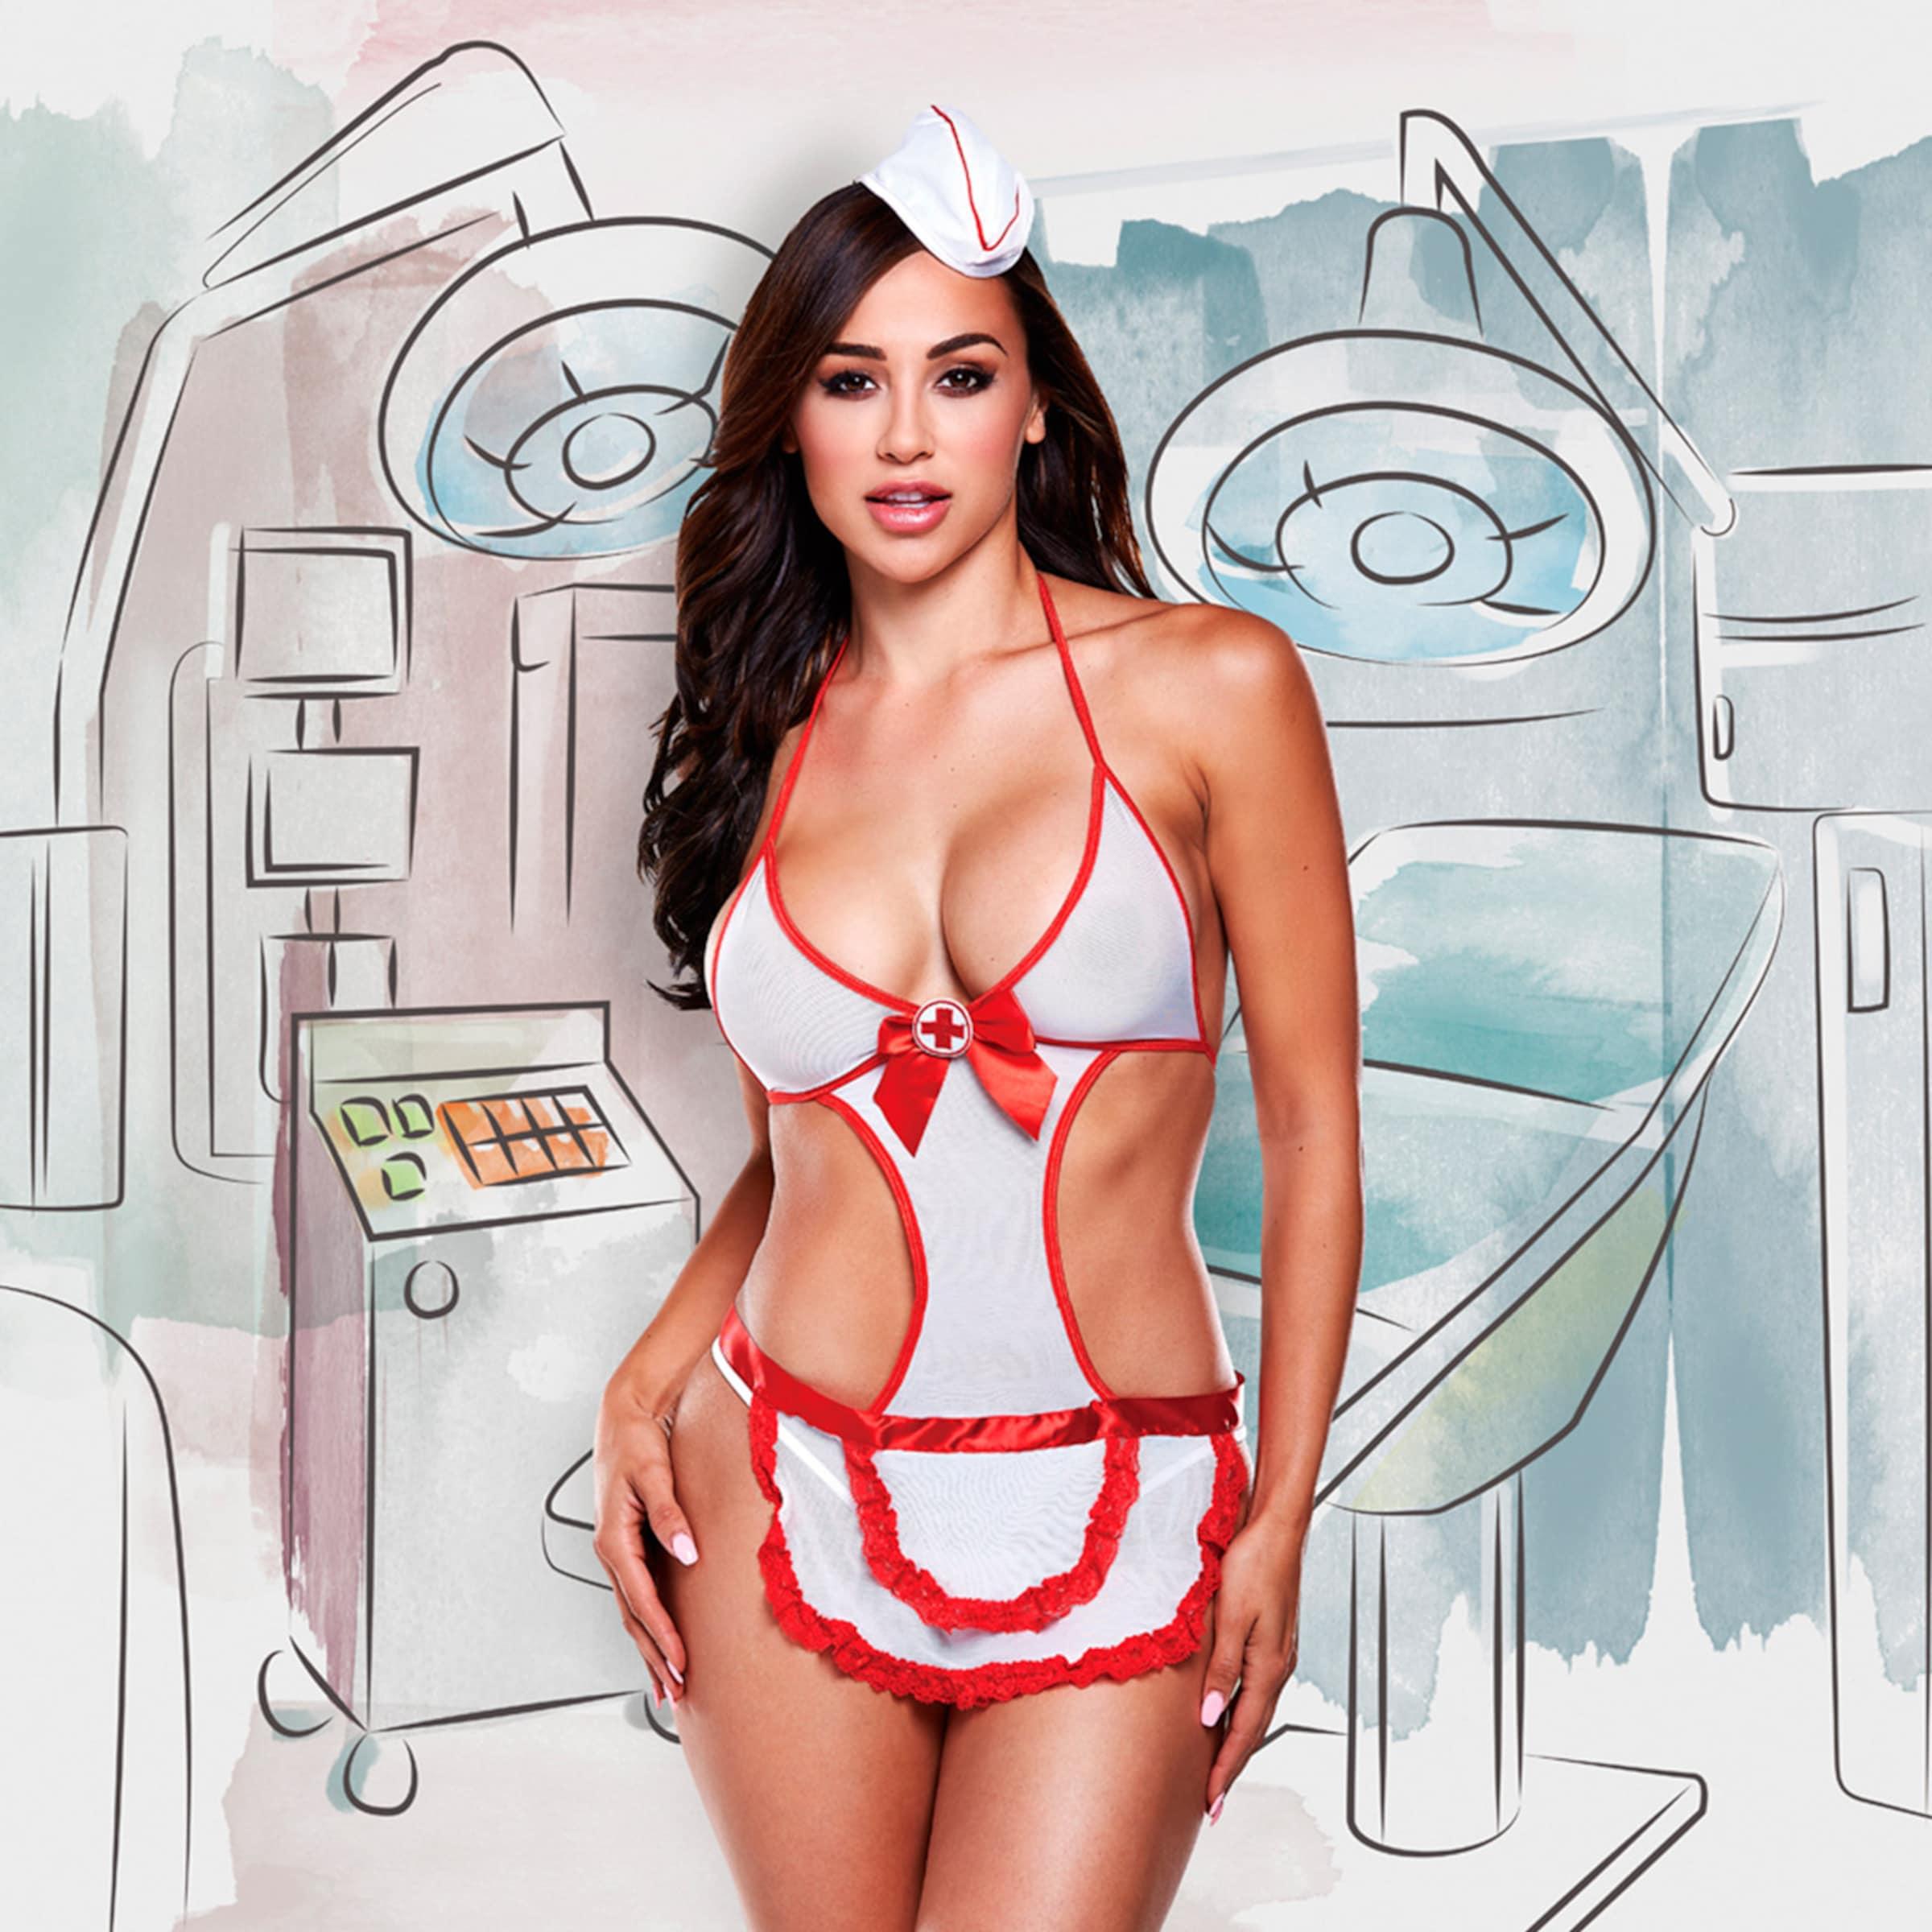
Kranken schwester - Kostüm, 2 TeileWeißes Negligé aus zartem, transparentem Tüll mit roten Bordüren, filigranen Rüschen aus Spitze sowie Satin-Band zum rückseitigen Schnüren in verführerischem Krankenschwester-Design. Die Front ziert eine rote Schleife und das Erste Hilfe-Kreuz. Die freizügige Optik durch freie Rückenpartie und Nackenhalter sowie das neckische Schwestern-Häubchen sorgen für schnelle Genesung. Komfortable Passform durch dehnbare Materialien (Gr. 32-42).39,49 €*Versand: 2,97 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unterarmkrücke f.Erw.Leichtmet.blau 2 St Kranken-/GehstockDr. Junghans® Unterarmkrücke blau aus aloxiertem Leichtmetall 10-fach höhenverstellbar mit Verstellclip Reflektor im Griff stabiler Fuß mit großer Auflagefläche belastbar bis 120 kg25,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen physisch Kranken und psychisch Kranken?
Der Unterschied zwischen physisch Kranken und psychisch Kranken liegt in der Art der Erkrankung. Physische Krankheiten betreffen den Körper und können durch Verletzungen, Infektionen oder genetische Faktoren verursacht werden. Psychische Krankheiten hingegen betreffen die mentale Gesundheit und können durch genetische Veranlagung, traumatische Ereignisse oder Umweltfaktoren ausgelöst werden. Beide Arten von Krankheiten erfordern eine angemessene medizinische Behandlung und Unterstützung. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Was sind die wichtigsten Leistungen und Konditionen einer Unfallversicherung? When sollte man eine Unfallversicherung abschließen?
Die wichtigsten Leistungen einer Unfallversicherung sind die Invaliditätsleistung, die Todesfallleistung und die Kostenübernahme für Heilbehandlungen. Zu den wichtigen Konditionen zählen die Höhe der Versicherungssumme, die Geltungsdauer und die Art der Unfälle, die abgedeckt sind. Eine Unfallversicherung sollte man am besten abschließen, sobald man finanziell unabhängig ist und keine ausreichende Absicherung durch andere Versicherungen besteht. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Kranken- und Unfallversicherung
-
Krankenstock anat.rechts höhenv.Leichtm.bronze 1 St Kranken-/GehstockKrankenstock aus Leichtmetall mit anatomischem Griff anatomischer Griff aus Kunststoff Farbe bronze Rohr aus Leichtmetall belastbar bis 100 kg mit Krückenkapsel höhenverstellbar von 75 cm - 95 cm rechts12,79 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Krankenstock anat.links höhenv.Leichtm.schw. 1 St Kranken-/GehstockKrankenstock aus Leichtmetall mit anatomischem Griff anatomischer Griff aus Kunststoff Farbe: schwarz Rohr aus Leichtmetall belastbar bis 100 kg mit Krückenkapsel höhenverstellbar von 75 cm - 95 cm links13,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
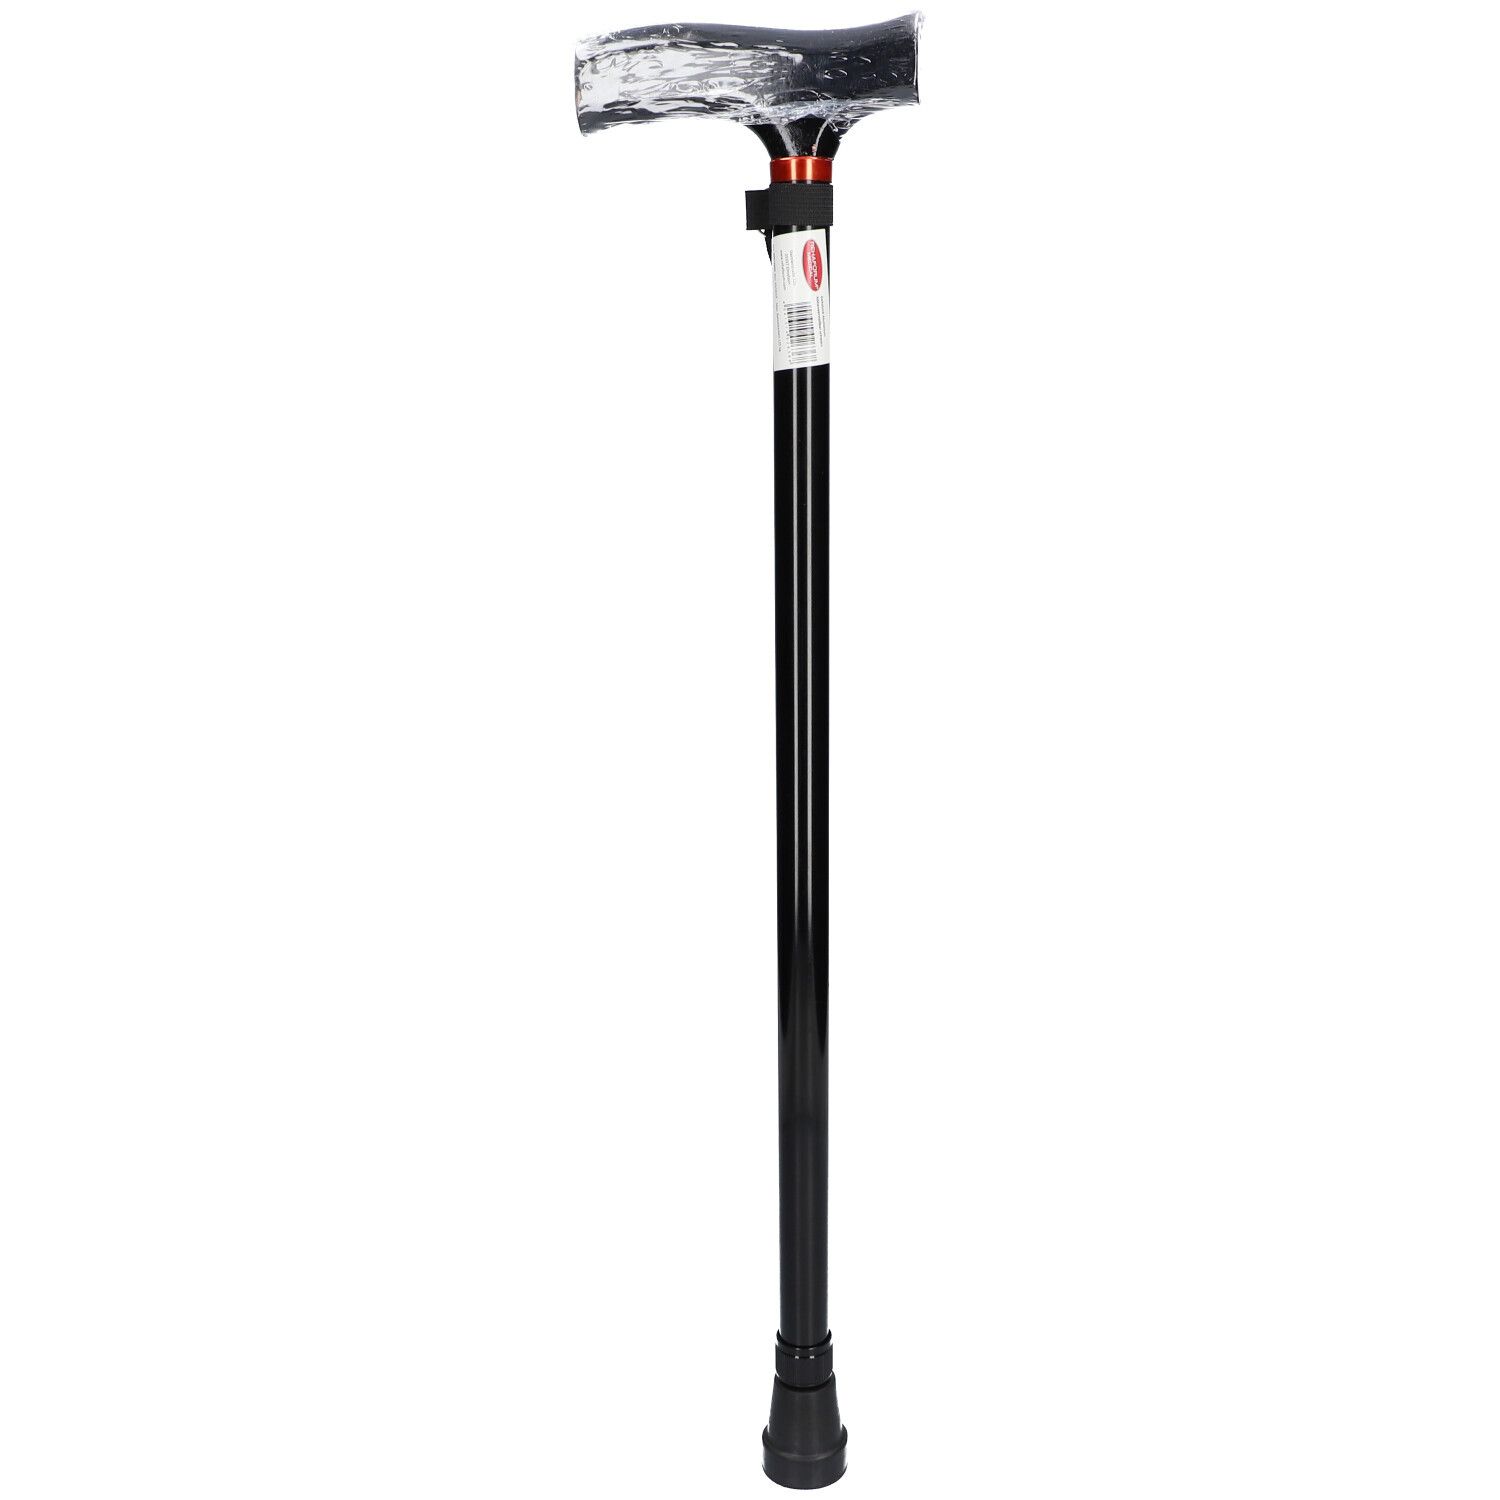
Gehstock Alu höhenverstellbar schwarz 1 St Kranken-/GehstockAluminiumgehstock schwarz Dieser Gehstock RFM besteht aus robustem und leichtem Aluminium und der T-Griff aus ahornfarbenem Holz. Die hochwertige Lackierung ist nicht nur optisch ansprechend sondern widersteht Beschädigungen und Kratzern. Er ist ausgestattet mit einem Verschlussring für zusätzliche Sicherheit und rutschsichere Gummikapseln mit metallenen Einsätzen.22,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Härle, Ilona: Kranken- und UnfallversicherungenKranken- und Unfallversicherungen , Fach- und Führungskompetenz für die Assekuranz/Geprüfter Fachwirt für Versicherungen und Finanzen / Geprüfte Fachwirtin für Versicherungen und Finanzen , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Auflage: 4. Auflage, Erscheinungsjahr: 202306, Produktform: Kartoniert, Titel der Reihe: Fachwirt-Literatur##, Autoren: Härle, Ilona~Ter Schmitten, Jörg~Sommerreisser, Martin~Santowski, Darius~Hamacher, Silke~Dicke, Volker, Redaktion: Berufsbildungswerk der Deutschen Versicherungswirtschaft (BWV) e. V., Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 500, Keyword: BWV; Beihilfe; Fachwirt; Leistungsanspruch; Proximus 5; Risikoausschluss; VVW; Verlag Versicherungswirtschaft, Fachschema: Finanzwirtschaft~Gesundheitswesen~Krankenversicherung~Sozialversicherung / Krankenversicherung~Versicherung - Versicherungskaufmann~Mathematik / Versicherungsmathematik~Versicherungsmathematik, Warengruppe: HC/Wirtschaft/Sonstiges, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 173, Höhe: 30, Gewicht: 736, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2648891, Vorgänger EAN: 9783963290565 9783899528343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.